Le barème kilométrique 2026 est publié, et il n’a pas bougé : les montants sont identiques à ceux de 2025. Ce guide reprend les tableaux officiels (voitures, véhicules électriques, motos et cyclomoteurs), des exemples de calcul, la règle des 40 km et les règles côté employeur. Les chiffres viennent de service-public.gouv.fr, d’economie.gouv.fr et de l’Urssaf, consultés le 3 octobre 2026.
L’essentiel en quatre points :
- Un barème « 2026 » pour deux usages : la déclaration de revenus 2026 (frais engagés en 2025) et la limite d’exonération de cotisations pour les allocations que l’employeur verse en 2026.
- Aucune revalorisation : la dernière hausse date de 2023 (+5,4 %).
- Véhicules 100 % électriques : montants majorés de 20 %.
- Trajet domicile-travail : kilométrage limité à 40 km par trajet, sauf circonstances particulières.
Barème kilométrique 2026 des voitures
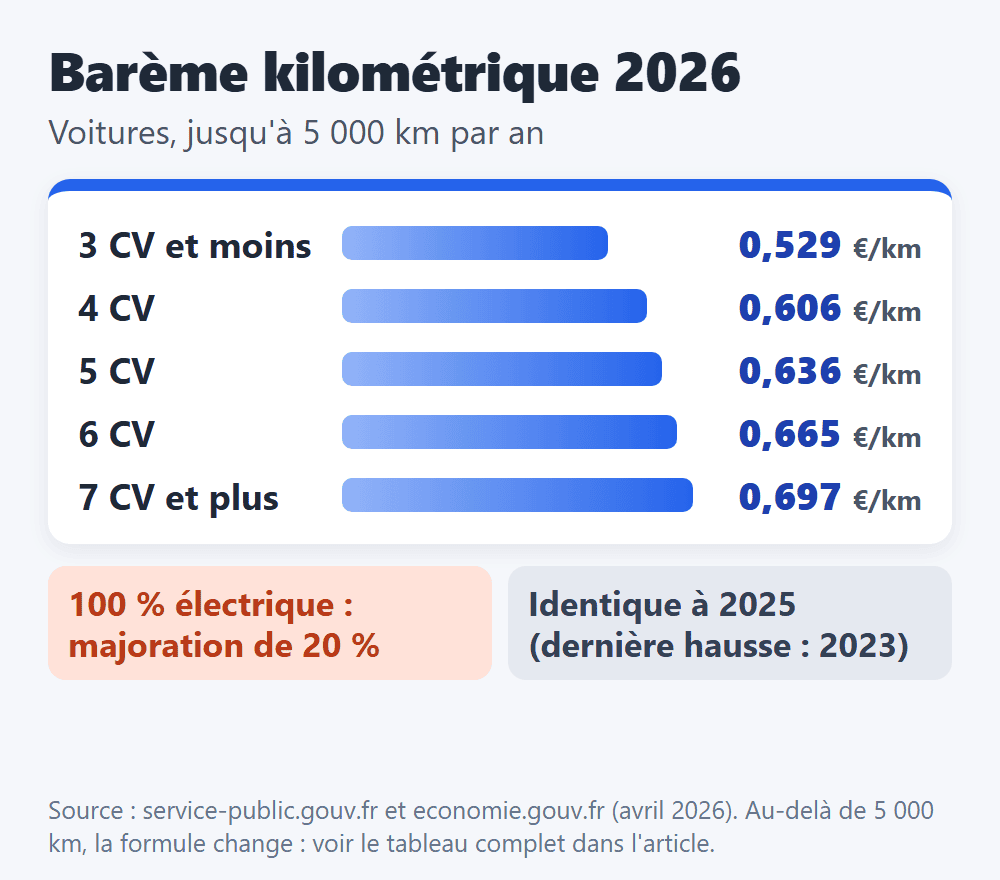
Ce tableau s’applique aux voitures thermiques, hybrides et à hydrogène. d est la distance parcourue à titre professionnel dans l’année, en kilomètres.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Exemple publié par l’administration : pour 4 000 km parcourus avec une voiture de 5 CV, les frais réels déclarables s’élèvent à 4 000 × 0,636 = 2 544 €.
Voitures 100 % électriques
Depuis 2021, les montants sont majorés de 20 % pour les véhicules électriques. La location de la batterie et les frais de recharge sont déjà inclus dans le barème. Les hybrides relèvent du barème des véhicules thermiques.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,635 | (d × 0,379) + 1 278 | d × 0,444 |
| 4 CV | d × 0,727 | (d × 0,408) + 1 596 | d × 0,488 |
| 5 CV | d × 0,763 | (d × 0,428) + 1 674 | d × 0,512 |
| 6 CV | d × 0,798 | (d × 0,449) + 1 748 | d × 0,536 |
| 7 CV et plus | d × 0,836 | (d × 0,473) + 1 818 | d × 0,564 |
Exemple : pour 4 000 km avec une voiture électrique de 5 CV, 4 000 × 0,763 = 3 052 €, contre 2 544 € pour le même kilométrage en thermique.
Motos, scooters et cyclomoteurs
Le barème des deux-roues s’applique que vous soyez propriétaire du véhicule ou non. Si le véhicule est loué, le loyer est couvert par le barème et ne peut pas être déduit en plus.
Motos et scooters de plus de 50 cm³ (thermiques)
| Puissance fiscale | Jusqu’à 3 000 km | De 3 001 à 6 000 km | Au-delà de 6 000 km |
|---|---|---|---|
| 1 ou 2 CV | d × 0,395 | (d × 0,099) + 891 | d × 0,248 |
| 3, 4 ou 5 CV | d × 0,468 | (d × 0,082) + 1 158 | d × 0,275 |
| Plus de 5 CV | d × 0,606 | (d × 0,079) + 1 583 | d × 0,343 |
Motos et scooters de plus de 50 cm³ (100 % électriques)
| Puissance fiscale | Jusqu’à 3 000 km | De 3 001 à 6 000 km | Au-delà de 6 000 km |
|---|---|---|---|
| 1 ou 2 CV | d × 0,474 | (d × 0,119) + 1 069 | d × 0,298 |
| 3, 4 ou 5 CV | d × 0,562 | (d × 0,098) + 1 390 | d × 0,330 |
| Plus de 5 CV | d × 0,727 | (d × 0,095) + 1 900 | d × 0,412 |
Cyclomoteurs (50 cm³ et moins)
| Cyclomoteur | Jusqu’à 3 000 km | De 3 001 à 6 000 km | Au-delà de 6 000 km |
|---|---|---|---|
| Thermique (50 cm³ et moins) | d × 0,315 | (d × 0,079) + 711 | d × 0,198 |
| 100 % électrique (50 cm³ et moins) | d × 0,378 | (d × 0,095) + 853 | d × 0,238 |
Calculer son indemnité : exemples chiffrés
La tranche se choisit d’après la distance professionnelle totale de l’année : on applique la formule de la tranche où se situe ce total, sans additionner les tranches. Quelques exemples avec le barème 2026 :
- Voiture 5 CV, 4 000 km : 4 000 × 0,636 = 2 544 € (exemple officiel).
- Voiture 5 CV, 12 000 km : (12 000 × 0,357) + 1 395 = 5 679 €.
- Voiture 7 CV et plus, 25 000 km : 25 000 × 0,470 = 11 750 €.
- Moto de 3 à 5 CV, 4 500 km : (4 500 × 0,082) + 1 158 = 1 527 €.
- Cyclomoteur, 2 000 km : 2 000 × 0,315 = 630 €.
Montants pour des distances courantes (voiture thermique)
Ce tableau applique les formules officielles ci-dessus, arrondies à l’euro.
| Puissance fiscale | 3 000 km | 5 000 km | 10 000 km | 15 000 km | 20 000 km |
|---|---|---|---|---|---|
| 3 CV et moins | 1 587 € | 2 645 € | 4 225 € | 5 805 € | 7 385 € |
| 4 CV | 1 818 € | 3 030 € | 4 730 € | 6 430 € | 8 130 € |
| 5 CV | 1 908 € | 3 180 € | 4 965 € | 6 750 € | 8 535 € |
| 6 CV | 1 995 € | 3 325 € | 5 197 € | 7 067 € | 8 937 € |
| 7 CV et plus | 2 091 € | 3 485 € | 5 455 € | 7 425 € | 9 395 € |
Pour un calcul adapté à votre véhicule, l’administration fiscale propose un simulateur de frais kilométriques.
Qui peut utiliser le barème ?
Salarié : frais réels ou déduction de 10 %
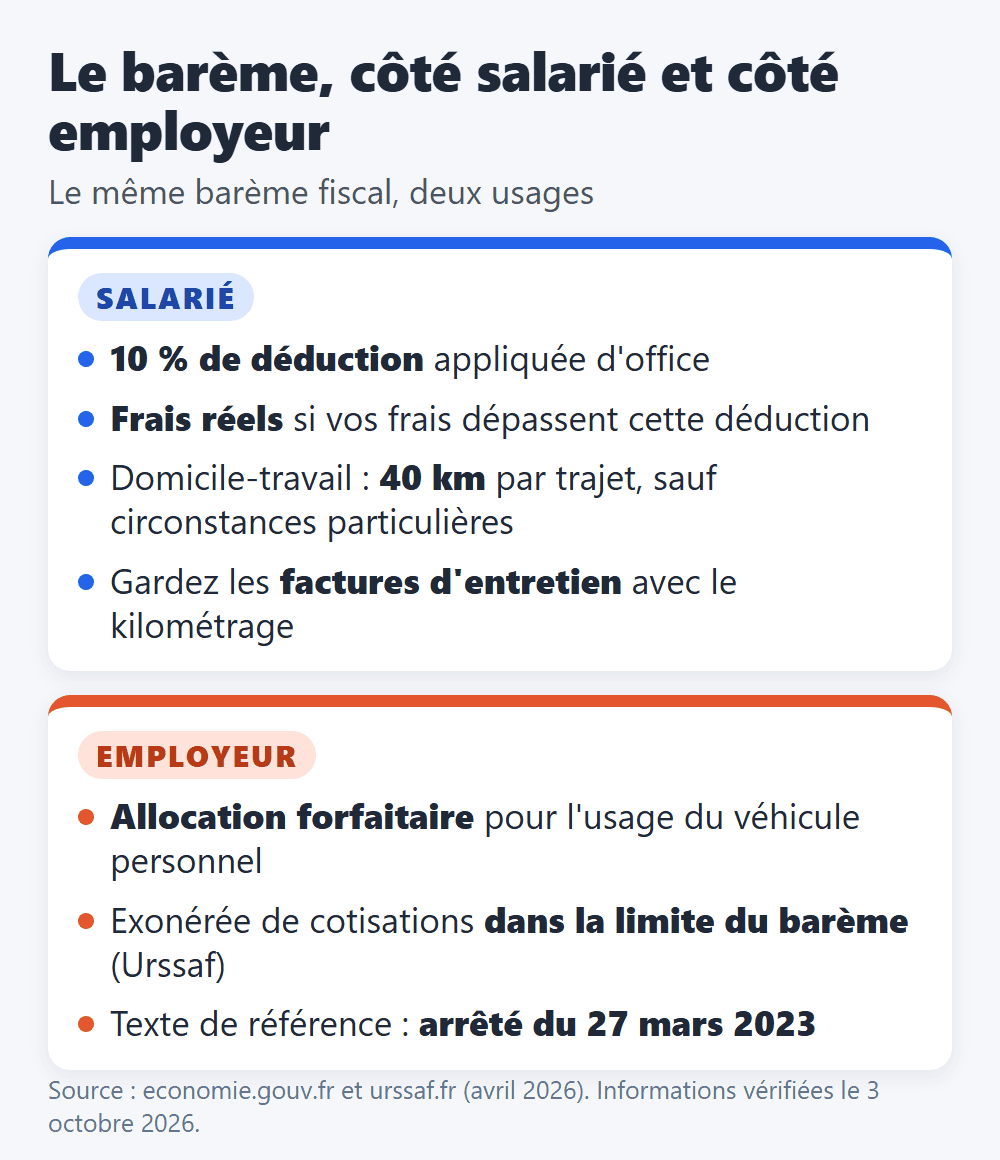
Par défaut, vos salaires bénéficient d’une déduction forfaitaire de 10 %, appliquée automatiquement. Si vous estimez avoir dépensé davantage pour vos frais professionnels, notamment pour le trajet domicile-travail, vous pouvez y renoncer et déduire vos frais réels, en vous appuyant sur le barème kilométrique.
Le barème n’est pas obligatoire : vous pouvez aussi déduire vos dépenses réelles, justificatifs à l’appui, mais dans la limite du montant qu’autorise le barème. Le barème des voitures s’applique si vous êtes propriétaire ou copropriétaire du véhicule, ou si votre conjoint ou un membre de votre foyer fiscal en est personnellement propriétaire.
Employeur : des allocations exonérées dans la limite du barème
Quand un salarié utilise son véhicule personnel pour son activité, l’employeur peut lui verser des allocations forfaitaires. Selon l’Urssaf, elles peuvent être exonérées de cotisations sociales dans la limite des montants du barème fiscal, selon le type de véhicule. L’Urssaf ne publie donc pas de barème distinct : elle renvoie au barème fiscal, fixé par l’arrêté du 27 mars 2023.
Indépendants
Les entrepreneurs individuels imposés à l’impôt sur le revenu dans la catégorie des bénéfices non commerciaux (BNC) peuvent aussi s’appuyer sur ce barème pour évaluer leurs frais.
Trajet domicile-travail : la règle des 40 km
- 40 km ou moins : si vous habitez à 40 km ou moins de votre lieu de travail (80 km aller-retour), tout le kilométrage est pris en compte.
- Plus de 40 km : le kilométrage retenu dans la déclaration est limité à 40 km.
- Exception : l’intégralité de la distance est admise si vous justifiez cet éloignement par des circonstances particulières, liées à l’emploi occupé ou à une situation familiale ou sociale. Il faut alors joindre une note explicative à la déclaration de revenus.
Ce que le barème couvre, et ce qu’on peut ajouter
Déjà inclus dans le barème
La dépréciation du véhicule, les frais de réparation et d’entretien, les pneumatiques, le carburant, les primes d’assurance et, pour les deux-roues, l’achat des casques et protections. Pour un véhicule électrique, la location de la batterie et la recharge sont comprises. Ces frais ne se déduisent pas une seconde fois.
À ajouter, sur justificatifs
- les intérêts d’emprunt, si le véhicule est acheté à crédit (au prorata de l’usage professionnel) ;
- les frais de péage ;
- les frais de stationnement sur le lieu professionnel (garage, parking, parcmètre).
Le barème ne dispense pas de justifier vos frais. Conservez notamment les factures d’entretien et de réparation où figure le kilométrage : l’administration peut les contrôler.
Alternative ou complément : le forfait mobilités durables
Le forfait mobilités durables (FMD) est un soutien financier de l’employeur aux trajets domicile-travail réalisés avec des modes alternatifs. Il a remplacé l’indemnité kilométrique vélo. Il ne dépend pas du barème kilométrique.
- Secteur privé : facultatif, avec un montant fixé par l’entreprise. Le montant exonéré d’impôts et de cotisations sociales est plafonné à 600 € par an et par salarié, et peut monter à 900 € s’il est cumulé avec un abonnement de transports collectifs.
- Fonction publique : obligatoire dans la fonction publique d’État et hospitalière, sur délibération dans la territoriale. Il faut utiliser un mode éligible au moins 30 jours par an : 100 € de 30 à 59 jours, 200 € de 60 à 99 jours, 300 € à partir de 100 jours.
Les modes éligibles sont le vélo ou le vélo électrique (en location ou en propriété), le covoiturage (conducteur ou passager), les engins de déplacement personnels motorisés (trottinette électrique, hoverboard), les cyclomoteurs et motocyclettes en location ou en libre-service, l’autopartage et, dans le secteur privé uniquement, les titres de transport en commun à l’unité. La marche, les taxis, les VTC et les véhicules de fonction n’en font pas partie.
À savoir : si vous déclarez vos frais réels, une partie du FMD doit être ajoutée à votre revenu imposable.
Questions fréquentes
Le barème kilométrique 2026 a-t-il changé ?
Non. Il est identique à celui de 2025 : les barèmes n’ont pas été revalorisés cette année, et leur dernière hausse date de 2023 (+5,4 %).
À quelle année correspond le barème 2026 ?
Le barème publié en 2026 sert à la déclaration de revenus 2026, pour les frais engagés en 2025. L’Urssaf applique les mêmes montants aux allocations versées en 2026. L’administration publie un barème chaque année : celui des frais engagés en 2026 n’est pas encore publié.
Comment calculer l’indemnité kilométrique ?
On repère la puissance fiscale du véhicule et la tranche correspondant à la distance professionnelle de l’année, puis on applique la formule du tableau. Pour 4 000 km avec une voiture de 5 CV, on obtient 4 000 × 0,636 = 2 544 €.
Les hybrides bénéficient-elles de la majoration de 20 % ?
Non. La majoration concerne les véhicules 100 % électriques. Les hybrides relèvent du barème des véhicules thermiques.
Peut-on ajouter les frais de péage et de stationnement ?
Oui, sur justificatifs, ainsi que les intérêts d’emprunt en cas d’achat à crédit. Les autres dépenses du véhicule sont déjà comprises dans le barème.
Quel est le plafond du forfait mobilités durables ?
Dans le secteur privé, 600 € par an et par salarié exonérés d’impôts et de cotisations, et jusqu’à 900 € s’il est cumulé avec un abonnement de transports collectifs. Dans la fonction publique, 100 €, 200 € ou 300 € selon le nombre de jours d’utilisation.
Sources officielles
Informations vérifiées le 3 octobre 2026 sur les pages suivantes :
- Service-Public : les barèmes kilométriques 2026 sont disponibles (9 avril 2026)
- economie.gouv.fr : tout savoir sur le barème des frais kilométriques (13 avril 2026)
- Urssaf : indemnités kilométriques (vérifié le 24 avril 2026)
- Ministère de la Transition écologique : le soutien des employeurs aux mobilités durables (mise à jour du 27 mars 2026)
- impots.gouv.fr : simulateur de frais kilométriques
À lire aussi : borne de recharge en entreprise : aides et obligations ; rémunération et avantages sociaux : les tendances 2026 ; télétravail : droits et obligations.