Choisir son statut juridique constitue la fondation légale et financière de tout nouveau projet entrepreneurial. Cette décision conditionne la pérennité de l’activité en déterminant le niveau des charges sociales, le mode d’imposition et la protection du patrimoine personnel.
La méthode de décision repose sur l’alignement entre le cadre légal et les objectifs du dirigeant. Tout comme l’analyse des différents profils d’acheteurs oriente la stratégie commerciale, définir ses besoins permet d’écarter naturellement certaines options. En 2026, les règles évoluent : l’Entreprise Individuelle (EI) sépare désormais automatiquement les patrimoines, et l’immatriculation des sociétés (SASU, EURL, SARL) s’effectue pour un coût fixe de 33,83 € sur le Guichet unique de l’INPI. Ce guide détaille les critères pour trancher entre le régime du Travailleur Non Salarié (TNS) et celui d’assimilé salarié, ou entre l’Impôt sur le Revenu (IR) et l’Impôt sur les Sociétés (IS).
L’essentiel pour bien choisir
Voici les grands arbitrages et les statuts recommandés selon votre profil d’entrepreneur.
- Typologie des structures : Pour entreprendre seul, le choix s’oriente vers la Micro-entreprise, l’Entreprise Individuelle (EI) au réel, l’EURL ou la SASU.
- Régime social : La forme juridique définit votre couverture. Le gérant d’EURL relève du statut de Travailleur Non Salarié (TNS), tandis que le président de SASU est assimilé salarié.
- Régime fiscal : Opter pour une société permet de choisir entre l’Impôt sur le Revenu (IR) et l’Impôt sur les Sociétés (IS), facilitant l’arbitrage entre rémunération et dividendes.
- Seuils de chiffre d’affaires : D’après la révision triennale 2026-2028, le régime micro-fiscal reste accessible jusqu’à 83 600 € HT pour les prestations de services.
- Organisation et démarches : Une fois la structure créée via les plateformes officielles comme Service-Public, l’indépendant peut organiser son activité.
Les critères clés pour choisir son statut juridique
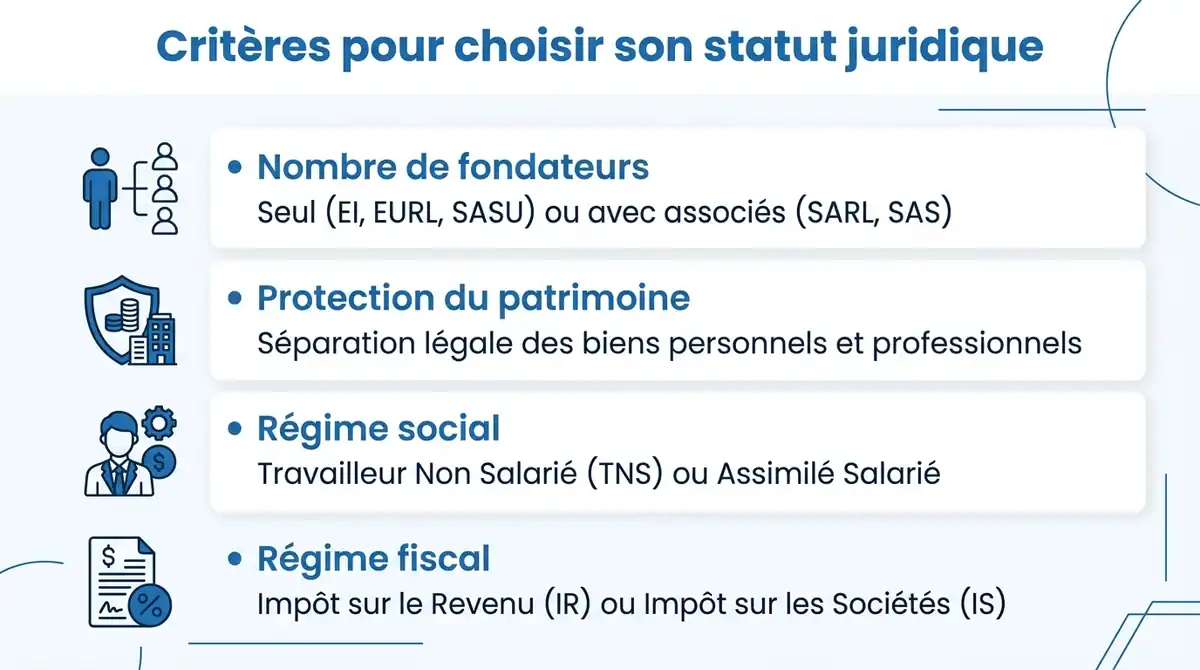
La sélection d’une forme d’entreprise repose sur l’analyse croisée de plusieurs paramètres financiers et légaux. Avant de consulter un tableau comparatif des différents statuts juridiques, il s’avère utile d’évaluer la nature de l’activité pour définir un cadre adapté au projet.
Gestion des charges et exonérations
L’arbitrage dépend directement du volume de dépenses de l’entreprise. La Micro-entreprise applique un abattement forfaitaire, ce qui empêche la déduction des frais réels.
Les créateurs doivent également prendre en compte le poids des prélèvements obligatoires :
- Le taux de cotisations sociales des micro-entrepreneurs en libéral s’établit à 25,6 %.
- Le dispositif d’exonération partielle ACRE s’étend aux entreprises implantées en zone France Ruralités Revitalisation (ZFRR).
Seul ou avec des associés : définir le nombre de fondateurs
Le nombre de participants au projet constitue le premier filtre d’orientation pour choisir son statut juridique. Un entrepreneur qui se lance seul s’oriente logiquement vers des structures unipersonnelles. Il peut opter pour l’Entreprise Individuelle (EI), qui assure la protection du patrimoine personnel sans création de société, ou constituer une personne morale à associé unique comme l’EURL ou la SASU.
Dès lors que le projet implique plusieurs fondateurs, la création d’une société pluri-personnelle à responsabilité limitée s’impose pour organiser la gouvernance. Le choix se porte généralement sur deux modèles :
- La SARL, dont le cadre légal encadre strictly les décisions et plafonne le nombre d’associés.
- La SAS, qui n’impose aucune limite de membres et facilite l’entrée de nouveaux investisseurs.
L’intégration de partenaires modifie la prise de décision et la répartition des charges sociales. Avant de valider ces choix, il s’avère pratique de synthétiser ses critères dans un document de type statut juridique entreprise pdf. Enfin, l’enregistrement des associés s’effectue obligatoirement en ligne sur le Guichet unique de l’INPI, moyennant des frais administratifs réglementés par société.
Protection du patrimoine personnel et séparation des biens
L’un des enjeux majeurs pour sécuriser son activité consiste à isoler ses biens privés. Sous le régime de l’Entreprise Individuelle (EI), qui englobe la micro-entreprise, la séparation entre le patrimoine professionnel et le patrimoine personnel s’effectue automatiquement de plein droit. Cette scission légale s’opère dès la création, sans nécessiter la création d’une société.
Grâce à ce mécanisme, l’ensemble du patrimoine personnel de l’entrepreneur est ainsi protégé d’office contre d’éventuelles saisies par des créanciers professionnels.
L’exercice en société offre une approche différente basée sur la création d’une personne morale distincte. Des structures comme l’EURL ou la SASU constituent une entité propre, une configuration particulièrement propice à la levée de fonds ou à l’intégration ultérieure d’associés.
Ces garanties comportent néanmoins des limites. Au moment de choisir son statut juridique, il est essentiel d’identifier les situations précises où la protection patrimoniale peut être levée :
- La signature d’une caution personnelle pour garantir un engagement financier.
- La constatation de manœuvres frauduleuses.
- Des manquements graves aux obligations fiscales ou sociales.
Comprendre comment choisir son statut d’entreprise implique d’analyser en détail la couverture sociale du dirigeant. Le cadre légal divise les entrepreneurs en deux catégories distinctes qui déterminent leur affiliation aux caisses de retraite et d’assurance maladie. Ce choix détermine la base de calcul des cotisations, adossée au Plafond Annuel de la Sécurité Sociale (PASS) fixé à 48 060 € selon l’Urssaf.
La forme juridique choisie dicte automatiquement ce régime d’affiliation :
- Le Travailleur Non Salarié (TNS) concerne les gérants majoritaires de SARL, les associés uniques d’EURL et les entrepreneurs individuels.
- Le statut d’assimilé salarié s’applique aux présidents de SAS ou SASU, ainsi qu’aux gérants minoritaires, qui rejoignent le régime général.
Cette distinction impacte fortement le niveau des charges sociales supportées par la société. Les cotisations appliquées à un dirigeant TNS représentent une part mesurée de son revenu net. À l’inverse, un dirigeant assimilé salarié génère un coût global nettement plus élevé par rapport au salaire net versé, en cumulant les parts patronale et salariale.
Le statut social influence également l’imposition des dividendes, ces derniers subissant des prélèvements différents selon le régime d’affiliation. Enfin, aucun de ces mandats sociaux n’ouvre droit aux allocations chômage en l’absence d’un contrat de travail technique distinct.
Choix du régime fiscal : Impôt sur le Revenu ou Impôt sur les Sociétés
L’imposition des bénéfices constitue un axe décisif pour choisir son statut juridique et structurer son entreprise. Les structures comme l’Entreprise Individuelle (EI) et l’EURL relèvent par défaut de l’Impôt sur le Revenu (IR), instaurant une fiscalité transparente où les gains s’ajoutent directement aux revenus du foyer. À l’inverse, les sociétés commerciales (SAS, SASU, SARL) sont soumises de plein droit à l’Impôt sur les Sociétés (IS), créant une séparation fiscale stricte entre l’entité et son dirigeant. Pour les structures soumises au régime réel, ce mode de gestion autorise la déduction effective des charges d’exploitation et l’amortissement du matériel.
L’arbitrage entre ces deux régimes dépend du niveau de bénéfices anticipé et de la volonté de réinvestir. L’option pour l’IS s’avère pertinente pour conserver les sommes générées au sein de l’activité, car l’imposition s’applique uniquement sur le résultat net de la société. Sous le régime de l’IR, le barème progressif s’applique selon le revenu net imposable par part fiscale.
Le cadre légal autorise des passerelles pour adapter la fiscalité à l’évolution du projet :
- Les sociétés de capitaux soumises à l’IS peuvent opter temporairement pour l’IR pour une durée limitée.
- Les entreprises individuelles et les EURL conservent la faculté de demander une assimilation à l’IS.
Tableau comparatif des statuts juridiques principaux
Pour synthétiser les options disponibles, il est pratique de s’appuyer sur un tableau comparatif des différents statuts juridiques. Cet outil facilite la lecture des critères déterminants pour votre activité, de la protection du patrimoine personnel jusqu’au mode d’imposition.
| Statut | Régime social du dirigeant | Fiscalité par défaut | Responsabilité |
|---|---|---|---|
| Micro-entreprise et Entreprise Individuelle (EI) | Travailleur Non Salarié (TNS) | Impôt sur le Revenu (IR) | Limitée aux biens professionnels |
| EURL et SARL | TNS ou Assimilé salarié | Impôt sur les Sociétés (IS) | Responsabilité limitée aux apports |
| SASU et SAS | Assimilé salarié | Impôt sur les Sociétés (IS) | Responsabilité limitée aux apports |
La lecture de ces caractéristiques permet d’écarter rapidement les formes inadaptées à votre volume d’activité. Par exemple, les seuils de chiffre d’affaires orientent souvent le choix initial : d’après les plafonds légaux en vigueur, le régime simplifié s’applique jusqu’à 203 100 € pour les activités de vente de marchandises.
La constitution d’une société commerciale ne requiert plus de bloquer des sommes importantes, le cadre légal fixant le capital social minimal à un euro symbolique. Ces structures impliquent toutefois d’anticiper le poids des charges sociales et les conséquences d’une future revente, ce qui invite à étudier la fiscalité en cas de cession dès la rédaction des statuts.
Enfin, toutes les démarches d’immatriculation ou de modification se centralisent désormais obligatoirement en ligne via la plateforme du Guichet Unique des formalités des entreprises.
Lancer son activité seul : quelle formule privilégier ?
Le créateur qui démarre son projet en solo dispose de plusieurs options légales pour structurer son activité. Choisir son statut juridique est une étape déterminante, car chaque modèle répond à des besoins spécifiques en matière de gestion administrative et d’optimisation financière.
L’exercice en nom propre
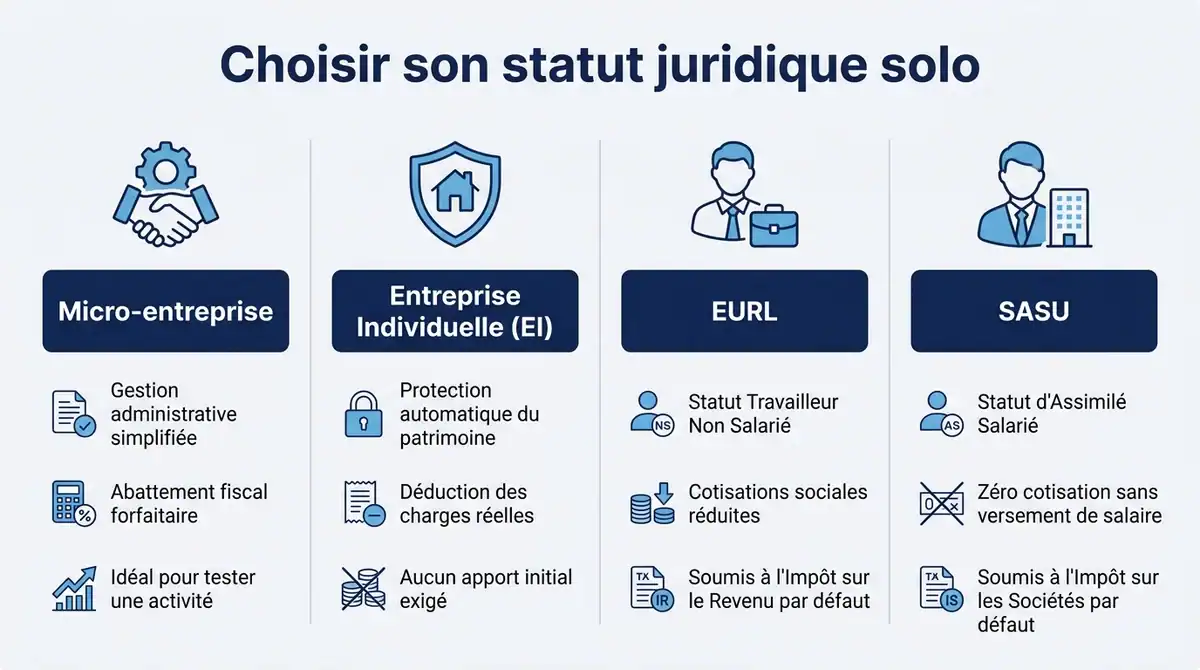
La Micro-entreprise constitue souvent le point de départ pour tester une idée avec un minimum de contraintes comptables. Si l’activité nécessite des investissements plus importants, l’Entreprise Individuelle (EI) prend le relais en permettant de déduire les charges réelles.
Ce modèle permet de se lancer sans apport initial tout en bénéficiant d’une protection du patrimoine personnel de plein droit. Pour illustrer un statut juridique exemple, l’EI sépare automatiquement les biens privés des biens professionnels sans exiger la rédaction de statuts complexes.
La création d’une société unipersonnelle
Fonder une personne morale distincte s’avère pertinent pour isoler totalement l’activité ou préparer l’arrivée future d’associés. Deux formes sociétaires dominent ce segment pour les solopreneurs :
- L’EURL, qui s’adresse aux dirigeants cherchant à optimiser le coût de leurs charges sociales, avec un taux moyen de cotisations TNS d’environ 45 % de la rémunération.
- La SASU, qui maintient le statut d’assimilé salarié et garantit l’absence de cotisations minimales obligatoires durant les périodes sans versement de salaire.
Quelle que soit la voie retenue, l’ensemble des démarches d’immatriculation s’effectue désormais de manière centralisée sur la plateforme officielle du Guichet Unique de l’INPI.
Micro-entreprise et Entreprise Individuelle : la simplicité de gestion
La Micro-entreprise séduit par son fonctionnement allégé, particulièrement adapté pour lancer une première activité. Ce régime fiscal simplifié applique des abattements forfaitaires sur les recettes encaissées, ce qui dispense le professionnel de tenir une comptabilité lourde. Le paiement des cotisations s’effectue de manière fluide via le portail de gestion de l’URSSAF, uniquement sur la base du chiffre d’affaires réalisé.
Lorsque le volume d’affaires progresse et dépasse les seuils de chiffre d’affaires en vigueur, l’activité bascule vers le régime réel. Ce passage en Entreprise Individuelle classique autorise alors la déduction des dépenses réelles, un mécanisme indispensable quand les frais d’exploitation deviennent importants.
Quelle que soit l’option fiscale retenue, le cadre de l’Entreprise Individuelle (EI) garantit une séparation automatique des patrimoines. Cette scission protège les biens privés contre les créanciers professionnels dès l’inscription sur le guichet unique national. Pour bien choisir son statut juridique et visualiser ces différences de gestion face aux sociétés, de nombreux créateurs synthétisent leurs recherches dans un statut juridique entreprise pdf avant de s’immatriculer.
EURL et SASU : structurer une société unipersonnelle
Créer une société à associé unique permet de donner naissance à une personne morale distincte. Cette séparation offre l’avantage d’une responsabilité limitée aux apports initiaux et autorise la création de réserves financières pour autofinancer le développement de l’entreprise.
L’arbitrage entre ces deux modèles repose principalement sur le statut social du dirigeant. Choisir son statut juridique est une étape déterminante qui dépend de votre situation personnelle :
- Le gérant d’EURL relève du régime du Travailleur Non Salarié (TNS), ce qui allège significativement le poids des charges sociales sur sa rémunération.
- Le président de SASU est un assimilé salarié, un statut qui le dispense de cotisations minimales s’il ne se verse aucun salaire, facilitant ainsi le maintien des allocations chômage.
Sur le plan fiscal, la SASU relève d’office de l’Impôt sur les Sociétés (IS), tandis que l’EURL est soumise par défaut à l’Impôt sur le Revenu (IR). Le traitement des dividendes diffère également : en SASU, ils échappent aux cotisations sociales pour subir uniquement le prélèvement forfaitaire unique, alors qu’en EURL à l’IS, la part dépassant un certain seuil du capital y reste assujettie.
Pour départager les différents statuts juridiques, le créateur doit donc évaluer sa stratégie de rémunération et ses besoins en protection sociale.
Développer un projet à plusieurs : SARL ou SAS ?
S’associer pour entreprendre modifie la dynamique de décision et les responsabilités financières de chacun. Choisir son statut juridique devient alors un enjeu collectif pour aligner la protection des fondateurs avec les ambitions de croissance. Il s’avère donc crucial de savoir comment choisir son statut d’entreprise afin d’éviter tout blocage administratif futur.
Gouvernance et accueil d’investisseurs
La SARL offre un environnement sécurisant, car son fonctionnement est strictly dicté par le Code de commerce. Ce texte de loi plafonne d’ailleurs le nombre maximal de membres à 100 associés, ce qui encadre solidement les projets de taille modérée.
À l’inverse, la SAS se distingue par sa grande liberté contractuelle. Les fondateurs disposent d’une marge de manœuvre pour rédiger des statuts sur-mesure :
- Création de règles de gouvernance spécifiques.
- Mise en place de pactes d’associés personnalisés.
- Facilitation des entrées au capital.
Cette flexibilité juridique en fait la structure privilégiée pour accueillir des investisseurs externes ou préparer une levée de fonds.
L’arbitrage entre ces deux formes juridiques repose fortement sur le mode de rémunération visé. En SAS, le président relève du régime général, ce qui engendre des charges sociales particulièrement élevées, estimées entre 75 % et 82 % du salaire net versé.
La fiscalité des fins d’exercice rééquilibre cependant la balance pour les sociétés par actions :
- Les dividendes distribués en SAS subissent exclusivement le Prélèvement Forfaitaire Unique de 30 %.
- En SARL, la part des dividendes excédant 10 % du capital social est assujettie aux cotisations du Travailleur Non Salarié (TNS).
La décision finale dépend directement de la stratégie financière des associés : privilégier un salaire mensuel moins taxé en SARL, ou miser sur une distribution de dividendes optimisée en SAS.
La SARL : sécurité juridique et cadre familial
Au moment de choisir son statut juridique, la SARL s’impose comme une option privilégiée grâce à un fonctionnement strictement encadré par le Code de commerce. Cet environnement légal rigide sécurise les relations entre associés et protège efficacement les actionnaires minoritaires lors des prises de décision en assemblée. Elle constitue un statut juridique exemple pour les fondateurs privilégiant la stabilité statutaire à la flexibilité.
La constitution de cette société à responsabilité limitée s’adapte aux capacités financières des créateurs, le capital social pouvant être fixé librement à partir de 1 €. La répartition du capital impacte directement le régime du dirigeant :
- Le gérant majoritaire relève du statut de Travailleur Non Salarié (TNS).
- Ses charges sociales s’élèvent à environ 45 % de son revenu net.
Ce modèle prend une dimension particulière lorsqu’il est constitué entre membres d’une même famille, comme des conjoints, des partenaires pacsés, des parents ou une fratrie. La « SARL de famille » permet d’opter pour une imposition à l’Impôt sur le Revenu (IR) sans limite de durée, écartant ainsi l’Impôt sur les Sociétés (IS) et son taux réduit.
Ce cadre facilite également l’intégration du partenaire de vie au projet grâce au statut du conjoint collaborateur, qui lui garantit une protection sociale dédiée. Enfin, la transmission patrimoniale s’en trouve optimisée : l’entreprise est éligible au Pacte Dutreil, un dispositif allégeant la fiscalité des donations ou successions sous réserve d’un engagement collectif de conservation des parts.
La SAS : souplesse statutaire et levée de fonds
La Société par Actions Simplifiée se distingue par sa grande liberté contractuelle. Choisir son statut juridique sous cette forme permet aux fondateurs de rédiger des règles de gouvernance sur mesure, une caractéristique essentielle pour anticiper la croissance de l’entreprise.
Cette flexibilité s’avère particulièrement adaptée pour structurer l’entrée de nouveaux partenaires financiers ou de fonds d’investissement. Les statuts peuvent intégrer divers mécanismes de contrôle :
- Des clauses d’agrément, de préemption ou d’exclusion pour maîtriser l’actionnariat.
- L’émission d’actions de préférence offrant des droits de vote doubles.
- La mise en place de dividendes prioritaires pour attirer les investisseurs.
Sur le plan social, le président bénéficie du statut d’assimilé salarié, le rattachant directement au régime général de la Sécurité sociale. Cette affiliation lui garantit une couverture complète pour la retraite et la maladie, à la seule exception de l’assurance chômage.
Cette protection sociale étendue implique des prélèvements importants pour la société dès lors qu’une rémunération est versée. En revanche, si le dirigeant ne se verse aucun salaire, il ne supporte aucune cotisation minimale. Enfin, la constitution de cette structure implique des frais administratifs incompressibles, à l’image des frais de publication d’une annonce légale obligatoire.
Questions fréquentes sur le statut juridique
- Peut-on changer de statut juridique en cours d’activité ?
- Il est tout à fait possible de faire évoluer sa structure pour accompagner la croissance de son projet. Un entrepreneur peut débuter avec la forme juridique auto-entreprise pour tester son marché, puis basculer vers une société (SARL, SAS) lorsque les seuils de chiffre d’affaires sont dépassés. Cette transition permet d’opter pour l’Impôt sur les Sociétés (IS) au lieu de l’Impôt sur le Revenu (IR), tout en renforçant la protection du patrimoine personnel.
- Quel est l’impact du statut sur le maintien des allocations chômage ?
- Le choix de la structure détermine directement l’optimisation de vos indemnités. En optant pour une SASU, le dirigeant relève du régime d’assimilé salarié : s’il ne se verse aucune rémunération, il ne paie aucune cotisation et conserve l’intégralité de ses allocations. À l’inverse, un gérant d’EURL sous le statut de Travailleur Non Salarié (TNS) reste redevable de cotisations minimales même sans salaire, ce qui génère des charges sociales incompressibles. Par ailleurs, selon le Guichet unique/INPI, toute demande d’aide ACRE pour réduire ces charges doit obligatoirement être transmise dès le dépôt des formalités de création.
- Est-il possible de cumuler un emploi salarié avec une création d’entreprise ?
- Ce cumul est légalement autorisé, sous réserve de respecter une obligation de loyauté envers son employeur et l’absence de clause d’exclusivité dans son contrat de travail. La Micro-entreprise ou l’Entreprise Individuelle (EI) sont souvent privilégiées pour leur simplicité administrative lors d’une activité d’appoint. Pour un projet plus ambitieux nécessitant des investissements, la création d’une société à responsabilité limitée (comme une SAS ou une EURL) reste parfaitement compatible avec un contrat de travail en cours.
Conclusion
Le choix de la structure légale repose sur une analyse précise de vos besoins opérationnels et de votre stratégie de développement. Le passage d’une Micro-entreprise à une forme sociétaire (SASU ou EURL) devient généralement pertinent lorsque les charges professionnelles réelles atteignent une part significative du chiffre d’affaires.
Si l’Entreprise Individuelle (EI) garantit d’office la séparation des biens, la création d’une personne morale offre des leviers supplémentaires. Elle permet notamment d’optimiser le paiement des charges sociales et d’arbitrer plus finement entre l’Impôt sur le Revenu (IR) et l’Impôt sur les Sociétés (IS).
Chaque situation financière comportant ses propres spécificités, la validation de ce montage juridique auprès d’un expert-comptable ou d’un juriste spécialisé reste une étape recommandée avant de finaliser l’immatriculation sur le Guichet unique.