La rentabilité d’une entreprise mesure sa capacité à dégager un résultat par rapport aux moyens engagés pour l’obtenir. Le seuil de rentabilité, lui, est le chiffre d’affaires minimum à réaliser pour couvrir toutes les charges : en dessous, l’entreprise perd de l’argent, au-dessus, elle gagne. Ce guide explique la différence entre marge et rentabilité, donne les formules des principaux ratios et du seuil de rentabilité avec des exemples chiffrés, puis les leviers pour améliorer l’un et l’autre.
L’essentiel en cinq points :
- La rentabilité rapporte un résultat aux capitaux engagés ; la marge rapporte un résultat au chiffre d’affaires. Ce ne sont pas les mêmes ratios.
- On distingue la rentabilité économique (la performance de l’activité, quel que soit le mode de financement) et la rentabilité financière (le rendement pour les actionnaires).
- Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables. Le point mort indique à quelle date de l’exercice il est atteint.
- Les définitions varient selon les sources (Insee, manuels de gestion) : vérifiez la formule avant de comparer des chiffres.
- Une entreprise peut être rentable et manquer de trésorerie : les deux se suivent séparément.
Rentabilité, marge : ne pas confondre
La rentabilité compare un résultat aux capitaux qui ont servi à le produire. L’Insee en distingue deux formes : la rentabilité économique mesure la rentabilité d’exploitation de l’entreprise indépendamment de son mode de financement ; la rentabilité financière ne concerne que les actionnaires et correspond au « return on equity » (ROE) anglo-saxon.
La marge compare un résultat au chiffre d’affaires : elle dit quelle part de chaque euro vendu reste dans l’entreprise. Une entreprise peut avoir une marge élevée et une faible rentabilité si elle immobilise beaucoup de capitaux, et inversement.
Attention aux homonymes : pour l’Insee, le « taux de marge » est le rapport de l’excédent brut d’exploitation (EBE) à la valeur ajoutée. L’EBE est égal à la valeur ajoutée diminuée des rémunérations des salariés et des autres impôts sur la production, et augmentée des subventions d’exploitation : il reste à la disposition de l’entreprise pour rémunérer le capital et investir. Ce taux de marge n’est ni la marge commerciale d’un commerçant, ni le taux de marge sur coûts variables utilisé plus bas pour le seuil de rentabilité.
Les ratios de rentabilité
| Ratio | Formule | Ce qu’il mesure |
|---|---|---|
| Marge nette (rentabilité commerciale) | Résultat net ÷ chiffre d’affaires HT | La part du chiffre d’affaires qui devient bénéfice |
| Rentabilité économique | Insee : excédent brut d’exploitation ÷ (immobilisations brutes + besoin en fonds de roulement). En gestion, on utilise souvent : résultat d’exploitation après impôt ÷ (capitaux propres + dettes financières) | La performance de l’activité, indépendamment du financement |
| Rentabilité financière (ROE) | Insee : capacité d’autofinancement nette ÷ capitaux propres. En gestion, on utilise souvent : résultat net ÷ capitaux propres | Le rendement des capitaux apportés par les actionnaires |
| Rendement d’un investissement (ROI) | (Gain − coût de l’investissement) ÷ coût de l’investissement | Le retour d’une dépense ou d’un projet précis |
Le ROI n’est pas un synonyme de la rentabilité financière : il s’applique à un investissement donné (une machine, une campagne), alors que la rentabilité financière s’applique à l’ensemble des capitaux propres de l’entreprise. Les capitaux propres sont, pour l’essentiel, le capital social, les réserves et le résultat de l’exercice ; pour les faire évoluer, voir augmentation de capital ou vente d’actions.
Exemple chiffré (données fictives)
Une PME réalise 500 000 € de chiffre d’affaires HT et 40 000 € de résultat d’exploitation. Elle est financée par 140 000 € de capitaux propres et 160 000 € de dettes financières, à 4 % d’intérêt. L’impôt sur les sociétés est supposé à 25 %.
| Poste | Montant |
|---|---|
| Chiffre d’affaires HT | 500 000 € |
| Résultat d’exploitation | 40 000 € |
| Intérêts (4 % de 160 000 €) | 6 400 € |
| Résultat avant impôt | 33 600 € |
| Impôt à 25 % | 8 400 € |
| Résultat net | 25 200 € |
| Capitaux investis (140 000 + 160 000) | 300 000 € |
- Marge nette : 25 200 ÷ 500 000 = 5,0 %.
- Rentabilité économique : 40 000 × (1 − 25 %) ÷ 300 000 = 30 000 ÷ 300 000 = 10,0 %.
- Rentabilité financière : 25 200 ÷ 140 000 = 18,0 %.
La rentabilité financière dépasse ici la rentabilité économique : c’est l’effet de levier de l’endettement. Il joue tant que le coût de la dette après impôt (ici 4 % × 75 % = 3 %) reste inférieur à la rentabilité économique (10 %), et s’inverse si les taux montent ou si l’activité se dégrade.
Le seuil de rentabilité et le point mort
Le seuil de rentabilité est le chiffre d’affaires minimum qui permet de couvrir l’ensemble des charges : à ce niveau, l’entreprise ne réalise ni perte ni bénéfice. Le point mort indique à quel moment de l’exercice ce seuil est atteint, en nombre de jours ou en date. Le calcul repose sur la distinction entre deux types de charges : les charges variables, qui évoluent avec l’activité (achats de marchandises ou de matières premières, par exemple), et les charges fixes, qui n’en dépendent pas (par exemple le loyer).
Les formules
- Marge sur coûts variables (MCV) = chiffre d’affaires HT − charges variables.
- Taux de marge sur coûts variables (TMCV) = MCV ÷ chiffre d’affaires HT (× 100 pour l’exprimer en pourcentage).
- Seuil de rentabilité (en valeur) = charges fixes ÷ TMCV.
- Seuil de rentabilité (en quantité) = seuil en euros ÷ prix de vente moyen HT, ou charges fixes ÷ marge sur coûts variables unitaire.
- Point mort (en jours) = seuil de rentabilité ÷ chiffre d’affaires prévisionnel × 360 ou 365 jours (gardez la même base dans tous vos scénarios).
- Marge de sécurité = chiffre d’affaires − seuil de rentabilité : de combien l’activité peut baisser avant de passer en perte.
Exemple chiffré (données fictives)
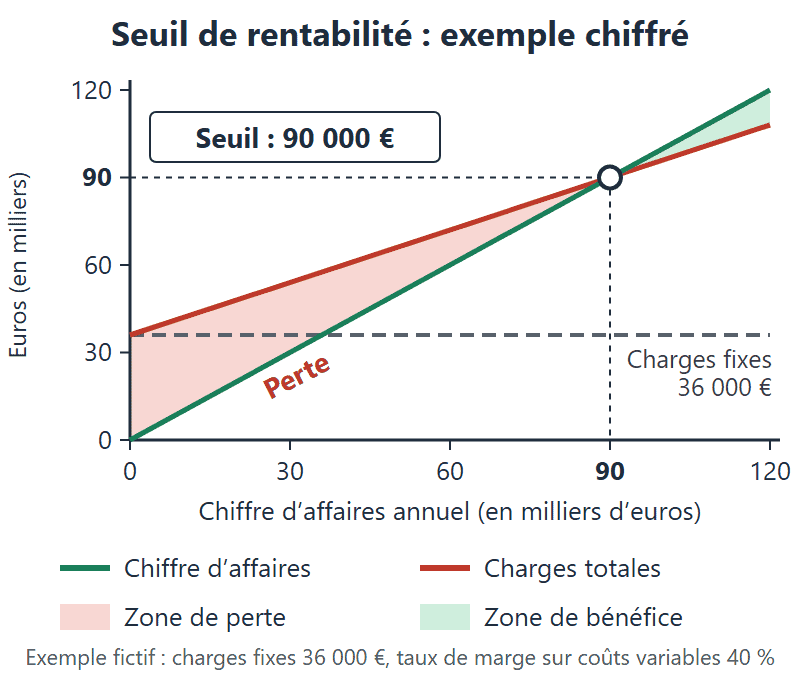
Une entreprise réalise 100 000 € de chiffre d’affaires HT par an. Ses charges variables s’élèvent à 60 000 € et ses charges fixes à 36 000 €. Elle vend un article à 50 € HT dont le coût variable est de 30 €.
| Étape | Calcul | Résultat |
|---|---|---|
| Marge sur coûts variables | 100 000 − 60 000 | 40 000 € |
| Taux de marge sur coûts variables | 40 000 ÷ 100 000 | 40 % |
| Seuil de rentabilité | 36 000 ÷ 0,40 | 90 000 € HT |
| Seuil en quantité | 90 000 ÷ 50 (ou 36 000 ÷ 20 de marge unitaire) | 1 800 articles |
| Point mort | 90 000 ÷ 100 000 × 365 | 328,5 jours, soit le 329e jour (vers le 25 novembre) |
| Marge de sécurité | 100 000 − 90 000 | 10 000 €, soit 10 % du chiffre d’affaires |
En dessous de 90 000 € de chiffre d’affaires, l’entreprise perd de l’argent ; au-dessus, chaque euro supplémentaire de chiffre d’affaires lui rapporte 0,40 € de bénéfice. Le résultat se calcule ainsi : TMCV × chiffre d’affaires − charges fixes.
| Chiffre d’affaires | Marge sur coûts variables (40 %) | Charges fixes | Résultat |
|---|---|---|---|
| 60 000 € | 24 000 € | 36 000 € | − 12 000 € |
| 90 000 € | 36 000 € | 36 000 € | 0 € |
| 120 000 € | 48 000 € | 36 000 € | + 12 000 € |
Le seuil de rentabilité d’un créateur d’entreprise
Pour un projet de création, le guide de la CCI propose une variante « économique » : les charges fixes sont « retraitées » (charges fixes − dotations aux amortissements et provisions + remboursement du capital emprunté + prélèvement de l’exploitant), car le bénéfice doit aussi couvrir ces sorties d’argent. Le seuil obtenu est celui qui couvre aussi ces sorties d’argent. Pour intégrer ce calcul à votre business plan, partez d’un chiffre d’affaires estimé avec les méthodes de notre guide de l’étude de marché.
Les limites du calcul
- La répartition entre charges fixes et variables n’est pas automatique : une dépense peut avoir une part fixe et une part variable. Documentez l’hypothèse retenue.
- Les charges semi-variables augmentent à partir d’un certain niveau d’activité (recrutement, équipement) : il faut les intégrer.
- Le calcul se fait en hors taxes pour une entreprise assujettie à la TVA, alors que le plan de trésorerie se tient en toutes taxes comprises.
- La rémunération et les cotisations du dirigeant doivent être prises en compte selon son statut, ainsi que les remises, les commissions et les frais de paiement.
- Le seuil ne remplace pas le compte de résultat et doit être recalculé dès qu’une hypothèse importante change.
Comment améliorer sa rentabilité
Pour abaisser le seuil de rentabilité, cinq leviers existent : augmenter le prix, réduire les charges fixes, réduire les coûts variables (par exemple en négociant les achats), augmenter le volume et optimiser le mix d’offres au profit des produits les plus rentables. Le volume ne réduit pas le seuil : il permet de l’atteindre plus vite. Sur l’exemple précédent, et toutes choses égales par ailleurs :
| Levier | Hypothèse | Nouveau seuil de rentabilité |
|---|---|---|
| Départ | Prix 50 €, coût variable 30 €, charges fixes 36 000 € | 90 000 € |
| Augmenter le prix | + 5 % : prix 52,50 €, marge unitaire 22,50 € | 84 000 € (1 600 articles) |
| Réduire les charges fixes | − 10 % : 32 400 € | 81 000 € |
| Réduire les coûts variables | − 10 % : coût unitaire 27 €, TMCV 46 % | environ 78 261 € |
Ces chiffres supposent que les volumes restent constants : une hausse de prix peut réduire les ventes, une baisse de coûts peut dégrader la qualité. Testez chaque levier avec plusieurs scénarios dans votre prévisionnel. Pour situer votre entreprise face à ses concurrents et à son secteur, vous pouvez vous appuyer sur l’analyse des 5 forces de Porter.
Les indicateurs à suivre
La rentabilité ne se lit pas seule. Bpifrance Création cite parmi les indicateurs utiles le seuil de rentabilité, la capacité d’autofinancement, la trésorerie nette, le fonds de roulement, le besoin en fonds de roulement, le taux de marge, la valeur ajoutée, l’excédent brut d’exploitation, la marge brute et le résultat net. Il rappelle aussi qu’une activité peut être rentable sur l’année tout en connaissant des tensions de trésorerie : les décalages de paiement (des clients qui paient à 30 jours alors que le fournisseur est payé comptant) pèsent sur la trésorerie sans apparaître dans la rentabilité.
Une fiche du réseau des CCI et de l’Ordre des experts-comptables liste d’ailleurs parmi les erreurs fréquentes des business plans celle de penser « rentabilité » avant « trésorerie », ou « part de marché » avant « rentabilité ». Pour un état des lieux plus large de l’entreprise, voir notre article sur le diagnostic interne. Et pour passer de la rentabilité à la valeur de l’entreprise, voir comment calculer la valeur d’une PME ; si vous cherchez des investisseurs, notre guide de la levée de fonds explique ce qu’ils attendent. L’ensemble du parcours de création est résumé dans notre guide pour créer son entreprise.
Questions fréquentes
Qu’est-ce que la rentabilité d’une entreprise ?
C’est sa capacité à dégager un résultat par rapport aux capitaux engagés. On distingue la rentabilité économique (performance de l’activité) et la rentabilité financière (rendement pour les actionnaires).
Comment calculer la rentabilité d’une entreprise ?
Selon le ratio : marge nette = résultat net ÷ chiffre d’affaires HT ; rentabilité économique = résultat d’exploitation après impôt ÷ capitaux investis (en gestion) ; rentabilité financière = résultat net ÷ capitaux propres. Les définitions varient selon les sources : vérifiez la formule avant de comparer.
Quelle est la différence entre marge et rentabilité ?
La marge rapporte un résultat au chiffre d’affaires ; la rentabilité rapporte un résultat aux capitaux engagés.
Quelle est la différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité est un montant de chiffre d’affaires, en euros hors taxes. Le point mort est le moment de l’exercice où ce seuil est atteint, en nombre de jours ou en date.
Comment calculer le taux de marge sur coûts variables ?
En divisant la marge sur coûts variables (chiffre d’affaires HT − charges variables) par le chiffre d’affaires HT. Dans l’exemple : 40 000 ÷ 100 000 = 40 %.
Quand le seuil de rentabilité est-il atteint ?
Quand le chiffre d’affaires cumulé égale le seuil. Avec un seuil de 90 000 € pour 100 000 € de chiffre d’affaires annuel prévu et une activité régulière, il est atteint au 329e jour de l’année, soit vers le 25 novembre.
Qu’est-ce qu’une bonne rentabilité ?
Il n’existe pas de taux universel : un niveau correct dépend du secteur, de la taille de l’entreprise et de sa structure financière. Comparez vos ratios à ceux d’entreprises de votre secteur et suivez leur évolution d’un exercice à l’autre.
Peut-on être rentable et manquer de trésorerie ?
Oui. Une entreprise peut dégager un résultat positif sur l’année tout en connaissant des tensions de trésorerie, par exemple à cause des délais de paiement des clients. C’est pourquoi le plan de trésorerie et le compte de résultat se suivent séparément.
Sources
Informations vérifiées le 17 octobre 2026 sur les pages suivantes :
- Bpifrance Création : le seuil de rentabilité (publiée en septembre 2026)
- CCI Business Builder : le seuil de rentabilité (mise à jour du 24 juillet 2021)
- Insee : rentabilité économique nette (mise à jour du 5 novembre 2019)
- Insee : rentabilité financière nette (mise à jour du 5 novembre 2019)
- Insee : taux de marge (statistique d’entreprise) (mise à jour du 13 mai 2020)
- Insee : taux de marge, « Les entreprises en France » (paru le 6 décembre 2023)
- Bpifrance Création : établir ses prévisions financières (décembre 2025)
- Fiche « Le business plan » du réseau des CCI et du Conseil supérieur de l’Ordre des experts-comptables (8 juin 2017)